联想股价为什么创新高?最佳财年后再创最强季度,服务器市场持续扩张
2026年9月18日,联想集团股价盘中升至37.88港元,创历史新高。连续加快的营收与调整后利润增长、基础设施业务盈利能力提升,为联想股价新高提供了经营支撑。8月披露的最新季度营收同比增长43%,调整后净利润增长176%,基础设施业务运营利润率创下9.1%的纪录。IDC第二季度数据进一步显示,联想服务器收入增长99.6%,增速接近行业整体的两倍,全球收入份额升至5.1%。
联想股价创历史新高,三个交易日涨逾20%
9月18日,联想集团港股00992以34.40港元开盘,盘中最高升至37.88港元,收盘报37.58港元,较前一交易日上涨9.50%,当天成交约1.51亿股。当日港股收盘报道将联想列为创历史新高的个股。
联想在9月16日至18日连续上涨。以9月15日31.20港元的收盘价计算,到9月18日收盘,联想股价累计上涨约20.45%。在9月18日单日上涨近一成之前,9月16日、17日的上涨已将收盘价推至34.32港元。
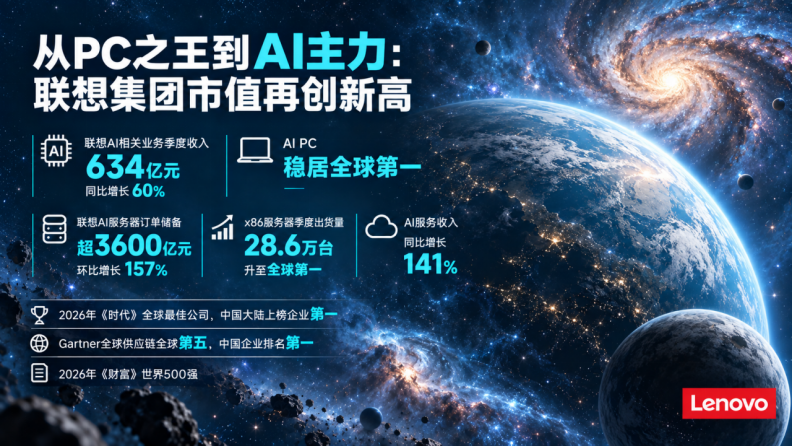
在联想今年2月、5月和8月公布的财报中,营收与调整后净利润同比增速连续提高。全年营收突破800亿美元后,新季度又刷新单季营收纪录,基础设施与服务业务的盈利水平也达到新高。
9月10日发布的IDC报告,从全球服务器市场的收入与份额数据中进一步呈现了联想的增长表现。9月16日,管理层在公开活动中谈及公司订单、客户需求和长期利润率目标。联想已实现的收入与调整后净利润增长,以及正在拓展的客户需求,构成了这些公开信息的共同主题。
最佳财年后再创最强季度,联想业绩增长持续提速
联想财年从每年4月1日开始,至次年3月31日结束。2025/26财年覆盖2025年4月至2026年3月;2026/27财年第一财季则为2026年4月至6月。因此,今年公布的三次财报,对应的是2025年末至2026年上半年连续三个季度的经营情况。
2月12日公布的2025/26财年第三财季业绩,覆盖2025年10月至12月。联想当季营收222亿美元,同比增长18%,创下当时的集团季度纪录;调整后净利润5.89亿美元,同比增长36%。各主营业务集团营收均实现两位数增长。
5月22日,联想披露2026年1月至3月的第四财季及2025/26全年业绩。第四财季营收216亿美元,同比增长27%,创历年第四财季新高;调整后净利润5.59亿美元,同比增长101%。全年营收首次突破800亿美元,达到831亿美元,同比增长20%;调整后净利润约20亿美元,同比增长42%。联想将这一财年称为集团历史上表现最好的财年。
8月13日公布的2026/27财年第一财季,即2026年4月至6月,营收达到269亿美元,同比增长43%,刷新集团单季纪录;调整后净利润10.75亿美元,同比增长176%,首次超过10亿美元。各业务集团的收入和运营利润均创历年第一财季新高,公司将其称为集团历史上最强的季度。
按这三个季度的先后顺序,联想营收同比增速由18%提高到27%、43%,调整后净利润同比增速由36%提高到101%、176%。最新一期调整后利润增速也显著高于营收增速。当季集团调整后运营利润为15.23亿美元,同比增长141%,调整后运营利润率达到5.7%;调整后净利润率达到4.0%,同比提高近两个百分点。
智能设备业务的规模与盈利水平保持稳健。2026年4月至6月,联想智能设备业务集团收入171亿美元,同比增长27%,运营利润率保持7.1%;全球PC市场份额达到24.2%。基础设施方案业务和方案服务业务同期收入分别增长98%和28%。集团收入创新高,来自设备、基础设施和服务三个业务集团共同增长。
联想新财季AI相关收入达93亿美元,占总营收35%
在集团收入持续增长的过程中,AI相关业务已经形成可观规模。2025/26财年,联想AI相关收入同比增长105%,占集团总营收33%;2026年4月至6月,这部分收入达到93亿美元,同比增长60%,占集团总营收35%。
联想披露的AI相关收入横跨三个业务集团:设备端包括配备神经网络处理器的个人电脑与智能手机,基础设施端包括GPU服务器,服务端包括帮助客户建设、扩展和管理AI的服务。93亿美元对应这些业务的收入合计,既包含硬件销售,也包含AI服务。
其中,服务业务显示出较高的盈利水平。2026年4月至6月,联想方案服务业务集团收入29亿美元,同比增长28%;运营利润6.97亿美元,同比增长39%,运营利润率达到24.2%。该业务的收入、运营利润率均创下季度纪录。
联想同期AI服务收入实现三位数同比增长。公司将增长与客户采用AI Factory、AI Library方案,以及AI项目从试验进入生产部署联系起来。对联想而言,客户建设AI基础设施之后的部署、运维与应用服务,也已成为收入来源。
方案服务业务的收入结构同样在变化。运维服务、项目及解决方案合计占该业务收入超过62%;TruScale业务同比增长35%,项目及解决方案业务收入增长50%。面向体育、制造、零售等垂直行业的解决方案,是项目及解决方案业务增长的重要来源。
联想ISG收入近翻倍,运营利润率升至9.1%
基础设施方案业务集团(ISG)在2025/26财年实现全年盈利后,于新财年首季进一步扩大了收入与利润规模。
2025年10月至12月,联想ISG收入52亿美元,同比增长31%。公司在当季实施战略性重组,产生2.85亿美元一次性重组费用,涉及成本结构、产品组合和销售组织调整,以应对AI训练需求和长期AI推理机会。联想当时预计,相关重组将在未来三年带来每年超过2亿美元的成本节省。
2026年1月至3月,ISG收入达到56亿美元,同比增长37%,运营利润2.02亿美元。整个2025/26财年,这项业务收入192亿美元,同比增长32%,全年运营利润7300万美元;相较上一财年,运营利润改善1.42亿美元。
进入2026年4月至6月,ISG收入增至85亿美元,同比增长98%;运营利润达到7.77亿美元,运营利润率9.1%,三项指标均创业务历史纪录。从全年盈利到单季利润创纪录,联想基础设施业务的经营规模和盈利能力同步提高。
收入增长覆盖了两类客户。联想披露,云服务商业务与企业及中小企业业务收入均同比接近翻倍。前者涉及云和AI基础设施投入,后者涉及企业自身的计算与AI应用需求。公司在季度公告中把增长与AI基础设施需求、客户群扩大及销售执行能力联系起来。
联想在5月公布的全年业绩中披露,客户AI部署超过5800个,AI服务器商机管线为210亿美元;8月披露的最新季度,这一潜在项目金额达到540亿美元,环比增长157%。公司将商机增长归因于AI基础设施业务发展及客户群扩大。
支撑业务扩张的还有联想自身的供应链和制造能力。联想在最新季度业绩中披露,北卡罗来纳州智能园区扩建增加了服务器制造产能,服务于大型云服务商和企业客户需求;其全球制造网络覆盖11个市场、拥有30多个制造基地。
在季度业绩说明中,联想还将运营表现与规模优势、全球化与本地化相结合的供应链、供应商关系及端到端运营模式联系起来。公司表示,这些能力帮助其有效管理供应限制与成本压力。此前对成本结构、产品组合和销售组织的调整,与当前客户群扩展、产能建设,共同构成了联想拓展基础设施业务的具体经营动作。
全球服务器市场扩张,联想收入份额升至5.1%
9月10日,IDC公布2026年第二季度、即4月至6月的全球服务器市场数据,与联想最新财季覆盖同一经营期间。联想在这份第三方统计中,取得了显著高于行业整体的收入增速。
当季全球服务器市场收入1663亿美元,同比增长52%,创季度纪录。
联想服务器收入约84.11亿美元,同比增长99.6%,全球收入份额由上年同期的3.9%升至5.1%,在具名厂商中位列第三。
联想服务器收入增速接近行业整体的两倍,全球收入份额提高1.2个百分点。联想在全球市场快速扩张的同时赢得了更大的收入份额。
IDC披露,当季全球服务器出货量同比增长15.4%,出货增加与平均售价上升共同推动市场收入增长。其市场评论指出,AI基础设施投资正向更多地区和应用场景扩展,需求来自大型云服务商,也延伸至专业云服务商、主权AI计划和企业。
联想的客户业务增长与这一需求分布相呼应:云服务商、企业及中小企业两类业务收入均接近翻倍。
IDC的整体服务器统计展示了联想的市场份额;联想财报中的ISG业务还覆盖存储等基础设施产品与方案。服务器市场份额上升、基础设施业务运营利润创新高,分别体现了联想销售规模与盈利能力的提升。
联想管理层再谈利润率目标与客户需求
9月16日,联想集团首席财务官郑孝明在AI投资峰会上谈及公司利润率目标、业务增长及客户需求。9月18日的公开报道转述,他认为联想当前看到的增长机会有真实订单和客户需求支持,并再次谈到联想提升长期盈利水平的目标。
这些目标在6月的投资者日已经公开。联想材料按阶段列出:未来一至两年收入达到1000亿美元、净利润率3%以上;三至五年收入达到1300亿美元、净利润率5%以上;五年以上收入达到1500亿美元、净利润率8%以上。
这些集团收入与净利润率目标,体现了管理层同时扩大经营规模和提升盈利水平的发展方向。已公布的2026年4月至6月业绩中,集团调整后净利润率达到4.0%,同比提高近两个百分点。联想在业绩说明中,将这一提升归因于收入规模扩大和持续的效率改善。
从各业务的运营利润率看,智能设备业务保持7.1%,基础设施业务达到9.1%,方案服务业务达到24.2%,后两项均创各自业务纪录。联想既有大规模设备业务提供收入与利润,也在基础设施和服务业务中取得了更高的盈利水平。管理层提出的增长方向,已有具体经营成绩支撑。
联想股价新高背后:业绩兑现与增长预期
基础设施业务的盈利提升,已经反映在联想集团整体的毛利率中。2026年4月至6月,集团毛利率同比提高1.8个百分点至16.5%。联想在季度公告中明确解释,这一变化主要由ISG业务盈利能力改善带动。
联想在最新季度业绩说明中,将ISG列为集团增长和盈利的重要动力。基础设施业务对联想的贡献,已同时体现在收入规模、业务运营利润和集团毛利率三个层面。